Domain duomatik.de kaufen?
Wir ziehen mit dem Projekt
duomatik.de um.
Sind Sie am Kauf der Domain
duomatik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain duomatik.de kaufen?
Was sind die Merkmale des RME Fireface UCX II Preamps und des DBX 286s?
Der RME Fireface UCX II Preamp ist ein hochwertiger Audio-Interface-Preamp mit einer Auflösung von bis zu 192 kHz und 24 Bit. Er verfügt über zwei hochwertige Mikrofonvorverstärker mit Phantomspeisung und bietet eine geringe Latenz und hohe Klangqualität. Der DBX 286s ist ein Channel Strip Preamp, der speziell für die Sprachaufnahme entwickelt wurde. Er verfügt über einen Mikrofonvorverstärker, einen De-Esser, einen Enhancer, einen Kompressor und einen Expander/Gate. Der DBX 286s bietet eine einfache Bedienung und ermöglicht eine effektive Klangbearbeitung für Sprachaufnahmen. **
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **
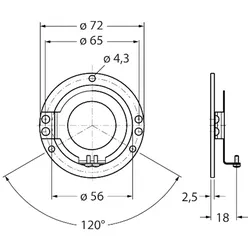
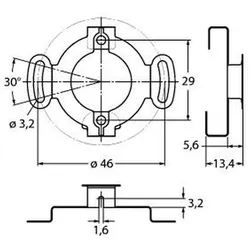
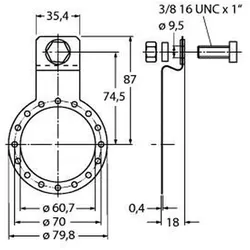
Ähnliche Suchbegriffe für Turck-Statorkupplung-RME-1
Top-Angebote
Produkte zum Begriff Turck-Statorkupplung-RME-1:
-
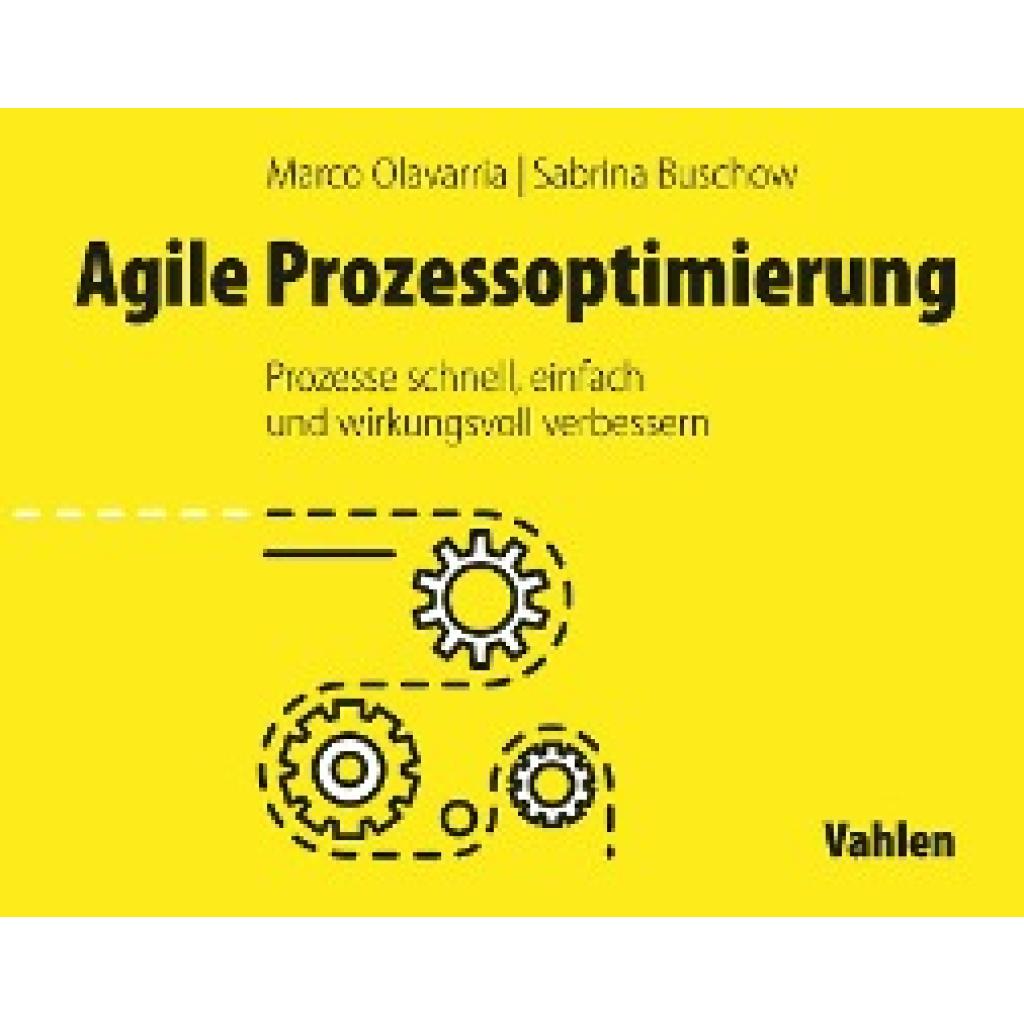
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
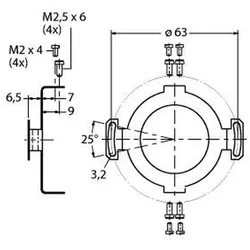
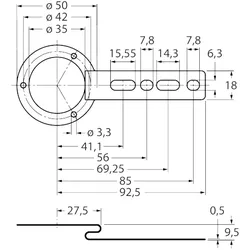
-
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
-
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
-
Wann lohnt sich die 1 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei hohe Fahrleistungen haben. Wenn die tatsächlichen Kosten für die private Nutzung des Dienstwagens höher sind als der 1%-Pauschalbetrag, kann sich die 1%-Regelung ebenfalls lohnen. Zudem bietet die 1%-Regelung eine einfache und transparente Möglichkeit, den geldwerten Vorteil zu berechnen. Allerdings sollten Arbeitnehmer auch die Möglichkeit einer Fahrtenbuchmethode in Betracht ziehen, wenn sie nachweisen können, dass sie das Fahrzeug überwiegend beruflich nutzen. Letztendlich hängt die Frage, ob sich die 1%-Regelung lohnt, von den individuellen Umständen und Nutzungsverhalten ab. **
Wie wird die 1 Regelung berechnet?
Die 1%-Regelung wird zur Berechnung des geldwerten Vorteils herangezogen, den ein Arbeitnehmer hat, wenn er ein Dienstwagen auch privat nutzen darf. Dabei wird 1% des inländischen Listenpreises des Fahrzeugs pro Monat als geldwerter Vorteil versteuert. Zur Berechnung wird der Bruttolistenpreis des Fahrzeugs inklusive Sonderausstattungen und Umsatzsteuer herangezogen. Der geldwerte Vorteil wird dann mit dem individuellen Steuersatz des Arbeitnehmers versteuert. Es gibt auch die Möglichkeit, den geldwerten Vorteil anhand eines Fahrtenbuchs zu ermitteln, wenn die private Nutzung des Dienstwagens weniger als 50% beträgt. **
Was deckt die 1% Regelung ab?
Die 1% Regelung deckt die private Nutzung eines Dienstwagens durch den Arbeitnehmer ab. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Dieser Betrag umfasst alle Kosten, die durch die private Nutzung des Fahrzeugs entstehen, wie beispielsweise Treibstoff, Versicherung, Wartung und Reparaturen. Die Regelung soll sicherstellen, dass Arbeitnehmer, die einen Dienstwagen auch privat nutzen, diesen Vorteil versteuern und somit gerecht besteuert werden. **
Top-Angebote
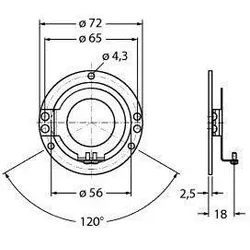
Produkte zum Begriff Turck-Statorkupplung-RME-1:
-
Was sind die Merkmale des RME Fireface UCX II Preamps und des DBX 286s?
Der RME Fireface UCX II Preamp ist ein hochwertiger Audio-Interface-Preamp mit einer Auflösung von bis zu 192 kHz und 24 Bit. Er verfügt über zwei hochwertige Mikrofonvorverstärker mit Phantomspeisung und bietet eine geringe Latenz und hohe Klangqualität. Der DBX 286s ist ein Channel Strip Preamp, der speziell für die Sprachaufnahme entwickelt wurde. Er verfügt über einen Mikrofonvorverstärker, einen De-Esser, einen Enhancer, einen Kompressor und einen Expander/Gate. Der DBX 286s bietet eine einfache Bedienung und ermöglicht eine effektive Klangbearbeitung für Sprachaufnahmen. **
-
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **
-
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
Ähnliche Suchbegriffe für Turck-Statorkupplung-RME-1
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
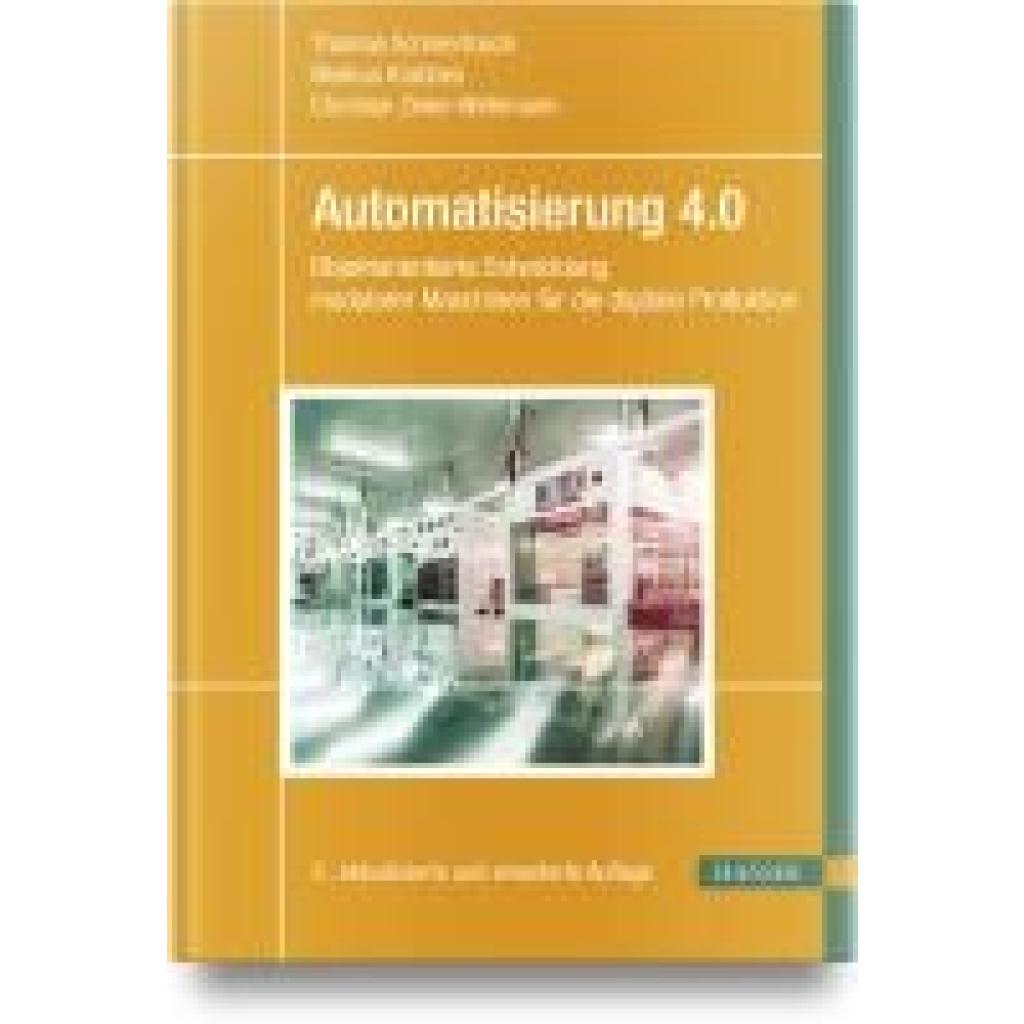
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
-
Wann lohnt sich die 1 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei hohe Fahrleistungen haben. Wenn die tatsächlichen Kosten für die private Nutzung des Dienstwagens höher sind als der 1%-Pauschalbetrag, kann sich die 1%-Regelung ebenfalls lohnen. Zudem bietet die 1%-Regelung eine einfache und transparente Möglichkeit, den geldwerten Vorteil zu berechnen. Allerdings sollten Arbeitnehmer auch die Möglichkeit einer Fahrtenbuchmethode in Betracht ziehen, wenn sie nachweisen können, dass sie das Fahrzeug überwiegend beruflich nutzen. Letztendlich hängt die Frage, ob sich die 1%-Regelung lohnt, von den individuellen Umständen und Nutzungsverhalten ab. **
-
Wie wird die 1 Regelung berechnet?
Die 1%-Regelung wird zur Berechnung des geldwerten Vorteils herangezogen, den ein Arbeitnehmer hat, wenn er ein Dienstwagen auch privat nutzen darf. Dabei wird 1% des inländischen Listenpreises des Fahrzeugs pro Monat als geldwerter Vorteil versteuert. Zur Berechnung wird der Bruttolistenpreis des Fahrzeugs inklusive Sonderausstattungen und Umsatzsteuer herangezogen. Der geldwerte Vorteil wird dann mit dem individuellen Steuersatz des Arbeitnehmers versteuert. Es gibt auch die Möglichkeit, den geldwerten Vorteil anhand eines Fahrtenbuchs zu ermitteln, wenn die private Nutzung des Dienstwagens weniger als 50% beträgt. **
-
Was deckt die 1% Regelung ab?
Die 1% Regelung deckt die private Nutzung eines Dienstwagens durch den Arbeitnehmer ab. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Dieser Betrag umfasst alle Kosten, die durch die private Nutzung des Fahrzeugs entstehen, wie beispielsweise Treibstoff, Versicherung, Wartung und Reparaturen. Die Regelung soll sicherstellen, dass Arbeitnehmer, die einen Dienstwagen auch privat nutzen, diesen Vorteil versteuern und somit gerecht besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.