Domain duomatik.de kaufen?
Wir ziehen mit dem Projekt
duomatik.de um.
Sind Sie am Kauf der Domain
duomatik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain duomatik.de kaufen?
Was sind THG Emissionen?
Was sind THG Emissionen? THG steht für Treibhausgas und bezeichnet Gase in der Atmosphäre, die zum Treibhauseffekt beitragen. Zu den wichtigsten THG gehören Kohlendioxid (CO2), Methan (CH4) und Lachgas (N2O). Diese Gase absorbieren Wärmestrahlung und tragen so zur Erwärmung der Erdatmosphäre bei. THG Emissionen entstehen hauptsächlich durch menschliche Aktivitäten wie Verbrennung fossiler Brennstoffe, Landwirtschaft und Abfallentsorgung. Reduzierung von THG Emissionen ist entscheidend, um den Klimawandel einzudämmen und seine Auswirkungen zu begrenzen. **
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
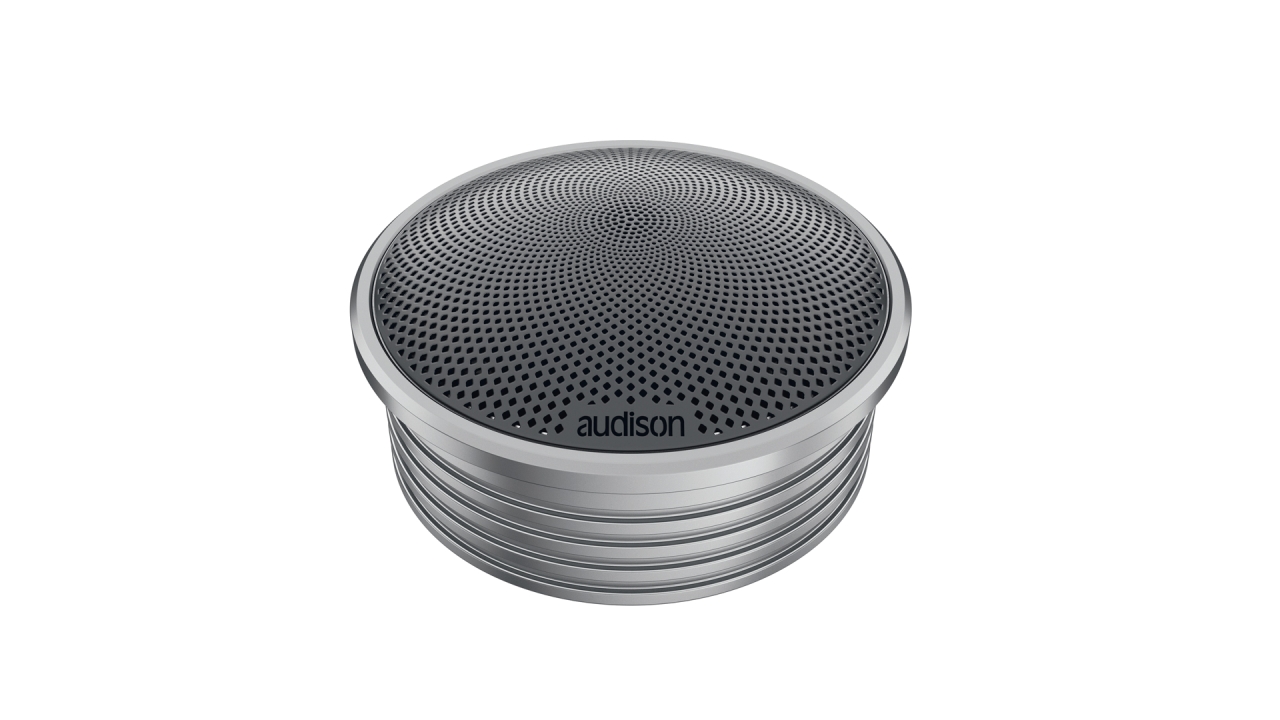
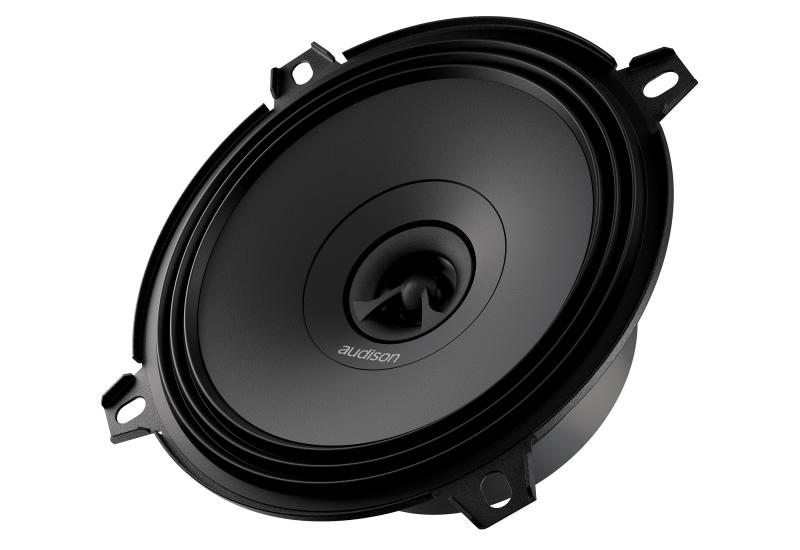
Ähnliche Suchbegriffe für Audison-THG-1-5
Top-Angebote
Produkte zum Begriff Audison-THG-1-5:
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
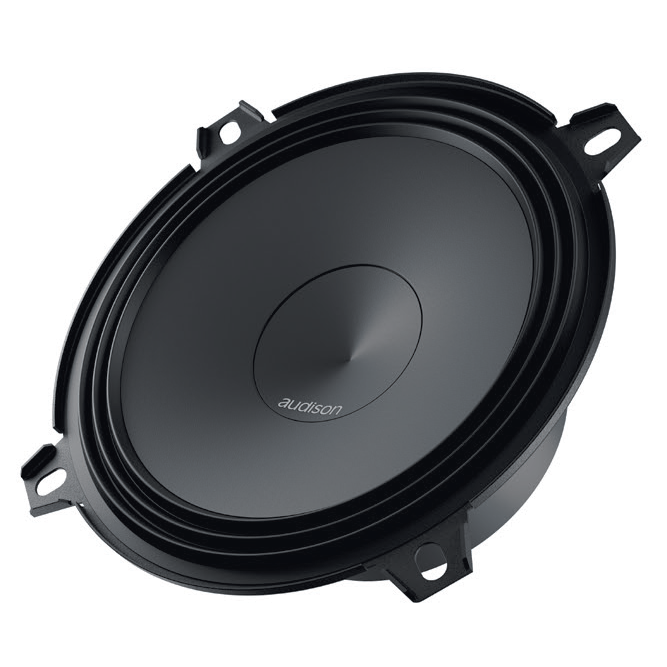
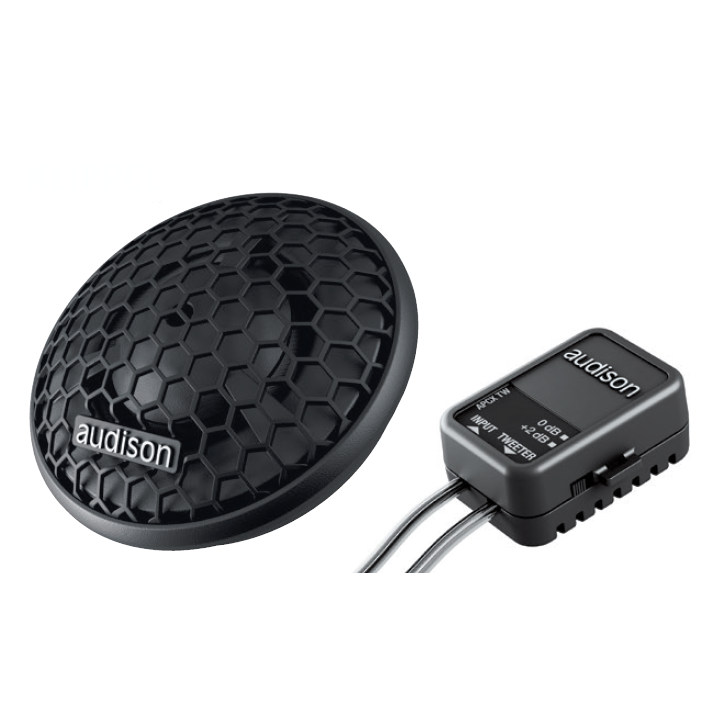

-
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **
Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
Top-Angebote
Produkte zum Begriff Audison-THG-1-5:
-
Was sind THG Emissionen?
Was sind THG Emissionen? THG steht für Treibhausgas und bezeichnet Gase in der Atmosphäre, die zum Treibhauseffekt beitragen. Zu den wichtigsten THG gehören Kohlendioxid (CO2), Methan (CH4) und Lachgas (N2O). Diese Gase absorbieren Wärmestrahlung und tragen so zur Erwärmung der Erdatmosphäre bei. THG Emissionen entstehen hauptsächlich durch menschliche Aktivitäten wie Verbrennung fossiler Brennstoffe, Landwirtschaft und Abfallentsorgung. Reduzierung von THG Emissionen ist entscheidend, um den Klimawandel einzudämmen und seine Auswirkungen zu begrenzen. **
-
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
-
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
Ähnliche Suchbegriffe für Audison-THG-1-5
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **
-
Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.